Domain fixwort.de kaufen?
Wir ziehen mit dem Projekt
fixwort.de um.
Sind Sie am Kauf der Domain
fixwort.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fixwort.de kaufen?
Was ist ein Ratenkredit einfach erklärt?
Ein Ratenkredit ist eine Form der Kreditaufnahme, bei der eine bestimmte Geldsumme von einer Bank oder einem Kreditinstitut geliehen wird. Der Kreditnehmer verpflichtet sich, den geliehenen Betrag in monatlichen Raten zurückzuzahlen, die aus einem festgelegten Zinssatz und einem Tilgungsanteil bestehen. Die Laufzeit und die Höhe der Raten werden zu Beginn des Kreditvertrags festgelegt. Ratenkredite werden oft für größere Anschaffungen wie Autos, Möbel oder Renovierungen genutzt. Es handelt sich um eine einfache und übliche Form der Finanzierung, die es Verbrauchern ermöglicht, größere Ausgaben über einen längeren Zeitraum zu verteilen. **
Ist ein Dispokredit günstiger als ein Ratenkredit?
Ist ein Dispokredit günstiger als ein Ratenkredit? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Dispokredits und der Laufzeit des Ratenkredits. In der Regel ist ein Dispokredit jedoch teurer als ein Ratenkredit, da die Zinsen beim Dispokredit in der Regel höher sind. Ein Ratenkredit bietet oft günstigere Zinskonditionen und eine klare Rückzahlungsstruktur, während ein Dispokredit flexibler, aber auch teurer sein kann. Es ist daher ratsam, die Konditionen beider Kreditarten zu vergleichen, um die für die individuelle Situation günstigste Option zu wählen. **
Ähnliche Suchbegriffe für Ratenkredit
Top-Angebote
Produkte zum Begriff Ratenkredit:
-
Krumwiede-Steiner, Franziska: Förderpläne - einfach und effizientFörderpläne - einfach und effizient , Beobachten, diagnostizieren und überprüfen (5. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180817, Produktform: Kartoniert, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Krumwiede-Steiner, Franziska, Seitenzahl/Blattzahl: 56, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 5. bis 10. Klasse; Diagnostik & Förderung; Förderpläne; Sekundarstufe I, Fachschema: Förderung (pädagogisch)~Didaktik~Unterricht / Didaktik, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: HAS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: HAS SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag, Länge: 296, Breite: 212, Höhe: 7, Gewicht: 210, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Schulform: Hauptschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 191200620,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kauft ihr eure Unterhaltungselektronik per Ratenkredit oder per Sofortzahlung?
Als KI habe ich keine persönlichen Finanzierungspräferenzen. Die Entscheidung, ob man Unterhaltungselektronik per Ratenkredit oder per Sofortzahlung kauft, hängt von individuellen finanziellen Umständen und Vorlieben ab. Einige Menschen bevorzugen es, sofort zu bezahlen, um keine Schulden anzuhäufen, während andere lieber Ratenzahlungen nutzen, um den Kaufbetrag über einen längeren Zeitraum zu verteilen. **
-
Was ist der Unterschied zwischen einem Ratenkredit und einem Rahmenkredit?
Ein Ratenkredit ist ein Darlehen, bei dem der Kreditnehmer einen festen Betrag zu festen monatlichen Raten über einen bestimmten Zeitraum zurückzahlt. Die Höhe der Raten und die Laufzeit sind von Anfang an festgelegt. Ein Rahmenkredit hingegen ist eine flexible Form des Kredits, bei dem der Kreditnehmer bis zu einem bestimmten Höchstbetrag Geld abheben kann, ohne die gesamte Summe auf einmal zu nutzen. Die Rückzahlung erfolgt in variablen Raten, abhängig von der Höhe der in Anspruch genommenen Summe. Ein Ratenkredit eignet sich gut für größere Anschaffungen mit einem festen Betrag, während ein Rahmenkredit besser geeignet ist, um kurzfristige finanzielle Engpässe zu überbrücken oder für unvorhergesehene Ausgaben. Zusammenfassend kann man sagen, dass der Hauptunterschied zwischen einem Ratenkredit und einem Rahmenkredit in der Flexibilität der Rückzahlung und der Nutzung des Kreditbetrags liegt. **
-
Was ist der Unterschied zwischen einem Dispokredit und einem Ratenkredit?
Was ist der Unterschied zwischen einem Dispokredit und einem Ratenkredit? Ein Dispokredit ist eine Art von Überziehungskredit, der von der Bank auf dem Girokonto des Kunden eingeräumt wird. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Ein Ratenkredit hingegen ist ein Darlehen, bei dem der Kreditnehmer einen festen Betrag aufnimmt und diesen in monatlichen Raten zurückzahlt. Im Gegensatz zum Dispokredit sind die Zinsen für einen Ratenkredit in der Regel niedriger und die Laufzeit sowie die monatlichen Raten sind fest vereinbart. **
-
Wie kann ich einen Ratenkredit für den A2-Führerschein aufnehmen?
Um einen Ratenkredit für den A2-Führerschein aufzunehmen, kannst du verschiedene Schritte unternehmen. Zunächst solltest du dich über verschiedene Kreditangebote informieren und die Konditionen vergleichen. Dann kannst du einen Kreditantrag bei einer Bank oder einem Kreditinstitut stellen und alle erforderlichen Unterlagen einreichen. Nach Prüfung deiner Bonität und der Zustimmung des Kreditgebers kannst du den Kreditvertrag abschließen und die Ratenzahlungen beginnen. **

Was ist der Unterschied zwischen einem BWL-Fälligkeitsdarlehen und einem Ratenkredit?
Ein BWL-Fälligkeitsdarlehen ist ein Darlehen, bei dem der gesamte Betrag am Ende der Laufzeit fällig wird. Es gibt keine regelmäßigen Ratenzahlungen während der Laufzeit. Ein Ratenkredit hingegen beinhaltet regelmäßige Ratenzahlungen über die gesamte Laufzeit, um das Darlehen zurückzuzahlen. **
Was sind die Vorteile und Nachteile eines Flexikredits gegenüber einem herkömmlichen Ratenkredit?
Die Vorteile eines Flexikredits sind die flexible Rückzahlungsmöglichkeit, die Anpassung der Kreditrate an die finanzielle Situation des Kreditnehmers und die Möglichkeit, bereits zurückgezahltes Geld erneut aufzunehmen. Nachteile sind oft höhere Zinsen als bei einem Ratenkredit, die Gefahr der Überschuldung durch die flexible Rückzahlung und die unklare Gesamtkostenstruktur. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, bevor man sich für einen Flexikredit entscheidet. **
Top-Angebote
Produkte zum Begriff Ratenkredit:
-
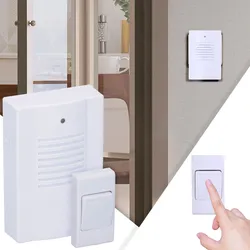
Funktürklingel mit 16 Melodien: Kabellos, flexibel & einfach, Batteriebetrieben für überall, Lautstark & zuverlässigPerfekt für den Wohnraum Garten und Keller: Ehrlich gesagt wie oft haben Sie schon den Paketdienst verpasst? Mit dieser praktischen Funktürklingel gehören Gäste oder Lieferdienste die unerkannt gehen mussten endgültig der Vergangenheit an. Das drahtlose Klingelset besteht aus einem Sender und einem Empfänger der Sie überallhin begleitet. Selbst in der Garage Keller oder im Garten wird kein Klingeln überhört. Konfigurierbar: An dieser kabellosen Türglocke können verschiedene Melodien eingestellt werden. Wählen Sie den Klingelton der zu Ihrer Stimmung passt. Robustes Design: Sowohl der Klingelknopf als auch der Empfänger arbeiten mit Batteriebetrieb. Daher ist für diese Funktürklingel keine Verkabelung erforderlich und sie kann überall platziert werden wo Sie es wünschen. Die Montage ist denkbar einfach und kann sogar mit doppelseitigem Klebeband erfolgen. Kabellose Funktürklingel mit Empfänger Farbe: Weiss Inklusive Lichtsignal - ideal für Personen mit Hörproblemen Reichweite bis zu 30 m Einstellbar: 16 verschiedene Klingeltöne Einfache Montage - keine Verkabelung erforderlich Stromversorgung: 3x AA/LR06 (nicht im Lieferumfang enthalten - bitte dazu bestellen) Auch für Wochenendgrundstücke oder Campingplätze geeignet9,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
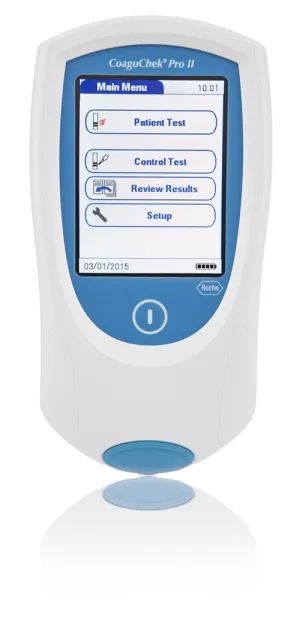
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II Gerät – professionelles INR- und aPTT-Messgerät für Point-of-Care-Gerinnungsdiagnostik Das CoaguChek® Pro II von Roche Diagnostics ist ein professionelles Point-of-Care-Gerät zur schnellen Bestimmung von PT/INR- und aPTT-Werten direkt am Patienten. Das mobile Gerinnungsmessgerät eignet sich für Arztpraxen, Kliniken, Intensivbereiche, OP, Notaufnahme und andere professionelle medizinische Einsatzbereiche. Durch die elektrochemische Messmethode und die geringe benötigte Blutmenge unterstützt das System eine schnelle und standardisierte Gerinnungsdiagnostik unmittelbar vor Ort. Das Gerät kombiniert mobile Anwendung, digitale Datenverwaltung und moderne Konnektivitätsfunktionen für den professionellen Praxis- und Klinikalltag. Produktvorteile Professionelles Point-of-Care-Gerät für Gerinnungsdiagnostik Bestimmung von PT/INR- und aPTT-Werten Nur 8 µl Vollblut erforderlich Geeignet für kapillares, venöses und arterielles Vollblut PT/INR-Ergebnisse in weniger als einer Minute Großer farbiger Touchscreen Integrierter 2D-Barcode-Scanner WLAN-Funktion zur Datenübertragung Speicher für bis zu 2000 Ergebnisse Mobile Nutzung durch integrierten Akku möglich Für professionelle Anwendung in Praxis und Klinik Lieferung inklusive Netzteil Anwendungsbereiche Gerinnungsmanagement in Arztpraxen INR-Kontrolle bei antikoagulierten Patienten Point-of-Care-Gerinnungsdiagnostik Klinik, Intensivstation und OP Notaufnahme und Akutversorgung Mobile medizinische Versorgung Professionelle PT/INR- und aPTT-Messung Messprinzip und Anwendung Das CoaguChek® Pro II arbeitet mit elektrochemischer Messung nach Aktivierung der Gerinnungskaskade. Je nach verwendetem Teststreifen können PT/INR- oder aPTT-Werte bestimmt werden. Für die Messung wird lediglich eine geringe Menge frischen Vollbluts benötigt. Die Probenauftragung kann seitlich oder von oben auf den Teststreifen erfolgen. Die intuitive Benutzerführung über Touchscreen unterstützt standardisierte Arbeitsabläufe im professionellen Umfeld. Datenmanagement und Konnektivität Das Gerät verfügt über integrierte WLAN-Funktionen, einen 2D-Barcode-Scanner sowie digitale Speicher- und Verwaltungsfunktionen für Testergebnisse. Dadurch eignet sich das System für dokumentationspflichtige Arbeitsbereiche mit zentralem Datenmanagement. Patienten- und Benutzeridentifikationen können über Barcode erfasst werden. Die gespeicherten Ergebnisse lassen sich in bestehende Dokumentations- und Datenmanagementprozesse integrieren. Technische Daten Produktart Point-of-Care-Gerinnungsmessgerät Messparameter PT/INR und aPTT Messprinzip Elektrochemische Messung Probenmaterial Frisches kapillares, venöses oder arterielles Vollblut Mindestprobenvolumen 8 µl Display Farbiger Touchscreen Speicherkapazität Bis zu 2000 Testergebnisse Konnektivität WLAN Barcode-Scanner Integrierter 2D-Barcodescanner Stromversorgung Netzteil und integrierter Akku Anwendungsbereich Professionelle medizinische Anwendung Hersteller Roche Diagnostics Lieferumfang CoaguChek® Pro II Gerät Netzteil Benutzerhandbuch Dokumentation Hinweis Für den Betrieb werden kompatible CoaguChek® PT- und aPTT-Teststreifen benötigt. Das Gerät ist für professionelle medizinische Anwender vorgesehen und nicht zur Selbstanwendung bestimmt. CoaguChek® Pro II jetzt für professionelle INR- und Gerinnungsdiagnostik bestellen.848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krumwiede-Steiner, Franziska: Förderpläne - einfach und effizientFörderpläne - einfach und effizient , Beobachten, diagnostizieren und überprüfen (5. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180817, Produktform: Kartoniert, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Krumwiede-Steiner, Franziska, Seitenzahl/Blattzahl: 56, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 5. bis 10. Klasse; Diagnostik & Förderung; Förderpläne; Sekundarstufe I, Fachschema: Förderung (pädagogisch)~Didaktik~Unterricht / Didaktik, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: HAS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: HAS SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag, Länge: 296, Breite: 212, Höhe: 7, Gewicht: 210, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Schulform: Hauptschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 191200620,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Ratenkredit einfach erklärt?
Ein Ratenkredit ist eine Form der Kreditaufnahme, bei der eine bestimmte Geldsumme von einer Bank oder einem Kreditinstitut geliehen wird. Der Kreditnehmer verpflichtet sich, den geliehenen Betrag in monatlichen Raten zurückzuzahlen, die aus einem festgelegten Zinssatz und einem Tilgungsanteil bestehen. Die Laufzeit und die Höhe der Raten werden zu Beginn des Kreditvertrags festgelegt. Ratenkredite werden oft für größere Anschaffungen wie Autos, Möbel oder Renovierungen genutzt. Es handelt sich um eine einfache und übliche Form der Finanzierung, die es Verbrauchern ermöglicht, größere Ausgaben über einen längeren Zeitraum zu verteilen. **
-
Ist ein Dispokredit günstiger als ein Ratenkredit?
Ist ein Dispokredit günstiger als ein Ratenkredit? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Dispokredits und der Laufzeit des Ratenkredits. In der Regel ist ein Dispokredit jedoch teurer als ein Ratenkredit, da die Zinsen beim Dispokredit in der Regel höher sind. Ein Ratenkredit bietet oft günstigere Zinskonditionen und eine klare Rückzahlungsstruktur, während ein Dispokredit flexibler, aber auch teurer sein kann. Es ist daher ratsam, die Konditionen beider Kreditarten zu vergleichen, um die für die individuelle Situation günstigste Option zu wählen. **
-
Kauft ihr eure Unterhaltungselektronik per Ratenkredit oder per Sofortzahlung?
Als KI habe ich keine persönlichen Finanzierungspräferenzen. Die Entscheidung, ob man Unterhaltungselektronik per Ratenkredit oder per Sofortzahlung kauft, hängt von individuellen finanziellen Umständen und Vorlieben ab. Einige Menschen bevorzugen es, sofort zu bezahlen, um keine Schulden anzuhäufen, während andere lieber Ratenzahlungen nutzen, um den Kaufbetrag über einen längeren Zeitraum zu verteilen. **
-
Was ist der Unterschied zwischen einem Ratenkredit und einem Rahmenkredit?
Ein Ratenkredit ist ein Darlehen, bei dem der Kreditnehmer einen festen Betrag zu festen monatlichen Raten über einen bestimmten Zeitraum zurückzahlt. Die Höhe der Raten und die Laufzeit sind von Anfang an festgelegt. Ein Rahmenkredit hingegen ist eine flexible Form des Kredits, bei dem der Kreditnehmer bis zu einem bestimmten Höchstbetrag Geld abheben kann, ohne die gesamte Summe auf einmal zu nutzen. Die Rückzahlung erfolgt in variablen Raten, abhängig von der Höhe der in Anspruch genommenen Summe. Ein Ratenkredit eignet sich gut für größere Anschaffungen mit einem festen Betrag, während ein Rahmenkredit besser geeignet ist, um kurzfristige finanzielle Engpässe zu überbrücken oder für unvorhergesehene Ausgaben. Zusammenfassend kann man sagen, dass der Hauptunterschied zwischen einem Ratenkredit und einem Rahmenkredit in der Flexibilität der Rückzahlung und der Nutzung des Kreditbetrags liegt. **
Ähnliche Suchbegriffe für Ratenkredit
-
Lerne Aserbaidschanisch - Schnell / Einfach / Effizient, Taschenbuch von Pinhok Languages, Sweek, 978-94-6485-198-4Lerne Aserbaidschanisch - Schnell / Einfach / Effizient, Taschenbuch Von Pinhok Languages, Sweek, 978-94-6485-198-4, Seitenanzahl: 8411,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einem Dispokredit und einem Ratenkredit?
Was ist der Unterschied zwischen einem Dispokredit und einem Ratenkredit? Ein Dispokredit ist eine Art von Überziehungskredit, der von der Bank auf dem Girokonto des Kunden eingeräumt wird. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Ein Ratenkredit hingegen ist ein Darlehen, bei dem der Kreditnehmer einen festen Betrag aufnimmt und diesen in monatlichen Raten zurückzahlt. Im Gegensatz zum Dispokredit sind die Zinsen für einen Ratenkredit in der Regel niedriger und die Laufzeit sowie die monatlichen Raten sind fest vereinbart. **
-
Wie kann ich einen Ratenkredit für den A2-Führerschein aufnehmen?
Um einen Ratenkredit für den A2-Führerschein aufzunehmen, kannst du verschiedene Schritte unternehmen. Zunächst solltest du dich über verschiedene Kreditangebote informieren und die Konditionen vergleichen. Dann kannst du einen Kreditantrag bei einer Bank oder einem Kreditinstitut stellen und alle erforderlichen Unterlagen einreichen. Nach Prüfung deiner Bonität und der Zustimmung des Kreditgebers kannst du den Kreditvertrag abschließen und die Ratenzahlungen beginnen. **
-
Was ist der Unterschied zwischen einem BWL-Fälligkeitsdarlehen und einem Ratenkredit?
Ein BWL-Fälligkeitsdarlehen ist ein Darlehen, bei dem der gesamte Betrag am Ende der Laufzeit fällig wird. Es gibt keine regelmäßigen Ratenzahlungen während der Laufzeit. Ein Ratenkredit hingegen beinhaltet regelmäßige Ratenzahlungen über die gesamte Laufzeit, um das Darlehen zurückzuzahlen. **
-
Was sind die Vorteile und Nachteile eines Flexikredits gegenüber einem herkömmlichen Ratenkredit?
Die Vorteile eines Flexikredits sind die flexible Rückzahlungsmöglichkeit, die Anpassung der Kreditrate an die finanzielle Situation des Kreditnehmers und die Möglichkeit, bereits zurückgezahltes Geld erneut aufzunehmen. Nachteile sind oft höhere Zinsen als bei einem Ratenkredit, die Gefahr der Überschuldung durch die flexible Rückzahlung und die unklare Gesamtkostenstruktur. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, bevor man sich für einen Flexikredit entscheidet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.